Les coûts de construction industrielle au Québec : quand les repères ont cessé d’être fiables
Une étude menée par Hatch sur ses propres projets au Québec a révélé un facteur surprenant expliquant la hausse des coûts de construction.
Par Lise Bouchard
13 juillet 2026
L’industrie de la construction est en plein essor au Québec, à un moment où la province entreprend l’une des périodes les plus ambitieuses de son histoire en matière de réalisation de grands projets et de mise à jour des infrastructures. Les gouvernements provincial et fédéral soutiennent cet élan grâce à des programmes comme le Plan québécois des infrastructures, soit 167 milliards de dollars d’investissements pour les dix prochaines années, et l’annonce du premier ministre Mark Carney concernant une enveloppe supplémentaire de 10 milliards de dollars de dépenses fédérales en infrastructures.
Le carnet de projets de la province est bien rempli et diversifié, comprenant notamment l’expansion de la production hydroélectrique, l’exploitation de minéraux critiques, les investissements dans la chaîne d’approvisionnement de la filière batterie ainsi que la modernisation et la réfection d’infrastructures névralgiques à grande échelle. Ces investissements façonneront l’économie du Québec et son avenir.
Comme peuvent en témoigner d’autres provinces ayant connu un boom dans l’industrie de la construction, ces projets pourraient coûter bien plus cher que ce que prévoyaient leurs estimations. Dans plusieurs secteurs, les coûts globaux de construction ont connu une hausse marquée. Sachant l’ampleur des investissements en jeu, l’un des défis les plus urgents auxquels le Québec est confronté est de comprendre et d’atténuer cette accélération des coûts de construction.
Hatch a observé cette accélération directement dans certains de ses grands projets au Québec. L’automne dernier, nous avons entrepris d’analyser plusieurs projets réalisés dans la province afin de comprendre ce que les données indiquaient réellement. Les réponses obtenues n’ont pas révélé de cause unique et simple. Au contraire, les données ont révélé une nouvelle combinaison de transformations structurelles et humaines.
À quoi ressemblait la norme auparavant
Pendant des décennies, l’industrie de la construction au Québec s’appuyait sur un ensemble d’hypothèses d’estimation généralement reconnues. Lorsque Hatch estimait le coût d’un projet, nous pouvions évaluer approximativement des taux qui correspondaient à ce que nous observions sur les chantiers en phase de réalisation des travaux. Chez les entrepreneurs, les coûts liés au personnel indirect, au personnel de soutien et aux installations suivaient des ratios relativement prévisibles.
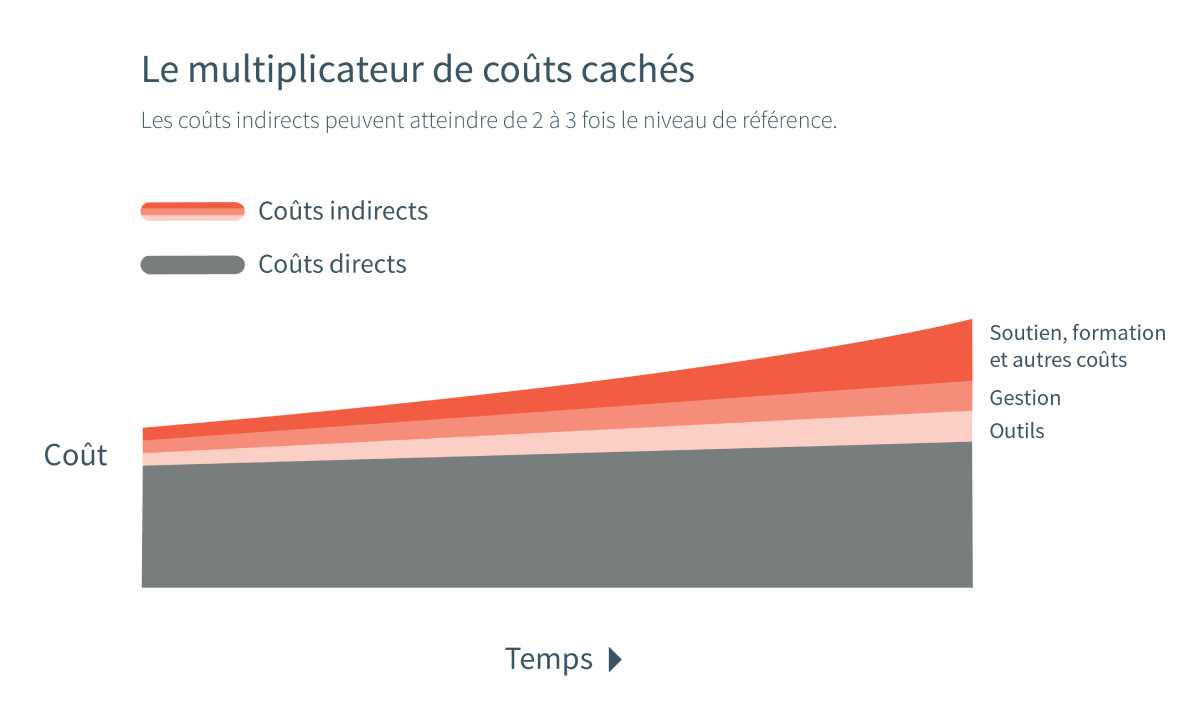
À titre indicatif, une règle empirique voulait qu’environ le tiers des coûts de main-d’œuvre directe serve à couvrir les dépenses de soutien de l’entrepreneur : chauffeurs, personnel d’entrepôt, gestionnaires, agents d’approvisionnement, planificateurs, formation et autres ressources nécessaires à la réalisation des travaux.
Même si des variations existaient d’un projet ou d’un contrat à l’autre, cette relation demeurait suffisamment stable à travers les différents types de grands projets et les cycles économiques pour devenir une référence intégrée aux modèles d’estimation.
La nouvelle réalité : des projets semblables, mais des histoires différentes
Il y a environ cinq ans, de nouvelles pressions sur les coûts ont commencé à apparaître. Bien que les projets aient été différents les uns des autres, un même schéma se dessinait progressivement. Cette tendance observée dans des projets très variés laissait croire à un phénomène systémique. Il était devenu nécessaire de comprendre pourquoi.
Devions-nous revoir nos règles empiriques, nos méthodologies et nos références d’estimation?
Dans le cadre d’un projet que Hatch avait déjà réalisé à de nombreuses reprises, nous avons constaté qu’après l’octroi des contrats, les coûts de main-d’œuvre indirecte dépassaient largement les budgets prévus. Dans un autre projet plus complexe, les heures de main-d’œuvre indirecte avaient plus que doublé. La complexité seule ne permettait pas d’expliquer un tel écart.
Dans l’ensemble, nous avons donc observé que les coûts relatifs de main-d’œuvre indirecte ont doublé, voire davantage, comparativement à des projets similaires réalisés avant l’apparition de cette tendance.
En revanche, les heures de main-d’œuvre directe sont demeurées relativement stables ou n’ont connu qu’une hausse beaucoup plus modérée.
L’histoire derrière les chiffres : la main-d’œuvre
L’effondrement de la référence utilisée pour la main-d’œuvre indirecte a été constaté de façon constante dans les différents projets étudiés. Lorsque les coûts indirects doublent ou même plus dans certains cas, c’est toute l’économie des grands projets qui se transforme.
Cette référence n’est pas erronée parce que les calculs sont faux, mais parce que la réalité sous-jacente a changé.
Pendant de nombreuses années, les investissements en capital dans les grands projets industriels au Québec sont demeurés relativement faibles. Avec moins de grands projets à réaliser, toute une génération de travailleurs expérimentés a pris sa retraite ou s’est orientée vers d’autres secteurs. La pandémie de COVID-19 a accéléré cette tendance. Pour certains métiers, le bassin de relève qualifiée n’a jamais été reconstitué.
Face à la pénurie de main-d’œuvre, le Québec a assoupli les exigences d’entrée dans l’industrie de la construction. Ainsi, moins de nouveaux travailleurs détenaient un diplôme. Lorsque les investissements dans les grands projets d’infrastructure et de ressources naturelles ont repris vers 2018, l’industrie ne disposait plus de la main-d’œuvre et de l’expérience nécessaires pour exécuter les projets à l’ancienne.
Une nouvelle génération de travailleurs est entrée dans l’industrie. Ces travailleurs accomplissent le travail, mais ils nécessitent davantage de soutien : plus de supervision, plus de formation et un accompagnement accru à plusieurs niveaux.
Les travailleurs moins expérimentés ne sont pas moins motivés; ils ont simplement besoin de plus d’encadrement. Or, le coût associé à ce soutien a considérablement augmenté.
Les coûts de main-d’œuvre indirecte ne sont toutefois pas le seul facteur expliquant la crise actuelle des coûts de construction. D’autres éléments contribuent également à cette situation, notamment la complexité croissante de certains projets.
Favoriser un dialogue sur les solutions et les mesures à prendre
Les conclusions tirées de nos projets ne pointent vers aucun responsable ni vers aucune solution simple. Les facteurs qui alimentent la hausse des coûts de construction sont multiples et, pour certains, remontent à plusieurs décennies.
Nos observations ne désignent ni coupable unique ni remède miracle, mais révèlent plusieurs enjeux et questions qui méritent d’être examinés afin d’atténuer les répercussions et d’améliorer la situation.
Parmi les questions qui demeurent ouvertes :
- Quels aspects de cet enjeu sont spécifiques au Québec, et lesquels se manifestent dans d’autres pays?
- Combien de temps cette accélération des coûts se poursuivra-t-elle?
- Quels sont les véritables facteurs qui l’alimentent?
- Quels éléments les propriétaires, les gouvernements, les entrepreneurs et les ingénieurs peuvent-ils corriger?
- Comment Hatch peut-elle contribuer à briser les silos?
Cet automne, Hatch organisera à Montréal un symposium multisectoriel afin d’explorer ces problématiques plus en profondeur et de mieux comprendre collectivement les facteurs en jeu et les réalités qui façonnent actuellement l’industrie.
Cet événement privé réunira des propriétaires de projets, des entrepreneurs, des ingénieurs, des représentants gouvernementaux, des institutions et des chercheurs afin d’examiner les dynamiques de coûts à l’œuvre dans les grands projets du Québec, de comparer les conclusions dégagées et de réfléchir à de meilleures méthodes d’estimation, de partage des risques et d’exécution de projets.
Hatch présentera plus tard cette année les résultats ainsi que les principaux échanges issus de ce symposium.